Presentaste una reclamación después de que otra persona provocara un accidente automovilístico en el que resultaste lesionado, pero recibiste una carta en la que te informaban que la aseguradora no pagaría. Una denegación puede hacerte sentir que la compañía de seguros te está dando la espalda en el peor momento posible. Probablemente te estés preguntando: “¿Qué puedo hacer si una compañía de seguros rechaza mi reclamo por un accidente automovilístico?”
Aunque estés lidiando con lesiones, consultas médicas y ausencias del trabajo, aún tienes opciones, y la ley de Texas te brinda herramientas para defenderte. Trabajar con un abogado con experiencia Abogado especializado en accidentes automovilísticos en Texas puede ayudarte a reaccionar rápidamente, reunir las pruebas adecuadas y reclamar la compensación económica correspondiente a tus pérdidas.
Puntos clave: Qué hacer cuando la compañía de seguros rechaza tu reclamo por un accidente automovilístico
- La ley de Texas exige que las compañías de seguros acusen recibo de las reclamaciones en un plazo de 15 días e investigar de inmediato, lo que te dará motivos para impugnar las denegaciones injustificadas
- Tienes derecho a apelar una reclamación rechazada a través del proceso interno de tu aseguradora antes de recurrir a recursos externos
- Las compañías de seguros deben presentar por escrito las razones específicas de las denegaciones, y las explicaciones imprecisas podrían infringir las disposiciones del Código de Seguros de Texas
- Presentar una queja ante el Departamento de Seguros de Texas puede dar lugar a una supervisión regulatoria y, posiblemente, revertir las denegaciones injustas
- Un abogado con experiencia puede identificar las prácticas de mala fe y reclamar una indemnización adicional por daños y perjuicios que supere el monto de tu reclamo original
¿Por qué las compañías de seguros rechazan las reclamaciones por accidentes automovilísticos?
Las compañías de seguros rechazan las reclamaciones por muchas razones, y algunos rechazos tienen más que ver con ahorrar dinero que con los hechos. Las aseguradoras suelen buscar excusas para limitar lo que pagan, especialmente cuando las lesiones requieren atención continua en lugares como el Texas Health Arlington Memorial Hospital.
Controversias sobre la culpa o la responsabilidad
Las aseguradoras suelen alegar que su conductor no causó el accidente. Por ejemplo, una colisión en una intersección muy transitada, como la de Cooper Street y Pioneer Parkway, puede dar lugar a versiones contradictorias.
Los peritos de seguros pueden decir que tú también tienes parte de la culpa, incluso cuando las pruebas apunten a otra cosa. En Texas se aplica una regla de culpa comparativa modificada, lo que significa que tu indemnización podría reducirse si la aseguradora logra convencer a otros de que tú causaste parte del accidente.
Argumentos sobre daños preexistentes
A veces, las compañías de seguros tratan de atribuir tus lesiones a una afección previa. Un dolor de espalda que tuviste hace años se convierte de repente en su excusa para negarte el tratamiento después de un choque por alcance.
Los expedientes médicos y las notas de los médicos ayudan a mostrar qué cambió después del accidente.
Exclusiones de la cobertura de la póliza
Las pólizas incluyen exclusiones, que son situaciones que la aseguradora se niega a cubrir. Por ejemplo, la aseguradora podría alegar que el conductor utilizó el vehículo para realizar entregas de trabajo, lo cual podría quedar fuera de ciertos términos de la cobertura.
Plazos incumplidos o presentación tardía de informes
Muchas pólizas exigen que se notifique el siniestro de inmediato. Esperar demasiado tiempo, incluso por razones comprensibles, le da a la aseguradora un motivo para rechazar el reclamo.
Después de un accidente cerca del estadio AT&T, es posible que pases varios días enfocado en la atención médica y no en el papeleo, pero las aseguradoras siguen exigiendo plazos muy ajustados.
Documentación insuficiente
Las compañías de seguros se basan en la documentación. La falta de expedientes médicos, cotizaciones de reparación o fotos del accidente puede dar lugar a que se rechace el reclamo. Mantener todo organizado fortalece tu posición.
Sospecha de fraude
Las aseguradoras rechazan las reclamaciones cuando sospechan que hay exageración o fraude. Incluso las personas honestas se enfrentan a esta acusación si la aseguradora considera que las lesiones no se corresponden con el accidente. Contar con pruebas claras ayuda a disipar las sospechas injustas.
¿Cuáles son tus derechos según la ley de seguros de Texas?
La ley de Texas ofrece protección a los reclamantes. Las compañías de seguros deben cumplir con las normas relativas a la atención, la investigación y el pago de las reclamaciones.
Requisitos de pago oportuno de Texas
Las leyes de pago oportuno de Texas exigen que las aseguradoras acusen recibo de tu reclamo en un plazo de 15 días y soliciten cualquier información necesaria. Los retrasos que excedan los plazos legales pueden dar lugar a sanciones.
Tu derecho a recibir una explicación por escrito
Las compañías de seguros deben explicar por escrito los rechazos. Las declaraciones vagas como “no está cubierto” no cumplen con los requisitos legales. Una carta de rechazo debe indicar claramente el motivo de la póliza y los hechos que lo respaldan.
Protección contra las prácticas de mala fe
La ley de Texas prohíbe las conductas de mala fe por parte de las aseguradoras. Las aseguradoras no pueden ignorar las pruebas, tergiversar los términos de la póliza ni retrasar el pago de manera injusta. Cuando una aseguradora se excede, pueden aplicarse indemnizaciones adicionales.
Los pasajeros lesionados en Arlington pueden reclamar una indemnización del seguro de cualquier conductor responsable del accidente, lo que garantiza que se cubran los gastos médicos y los salarios perdidos, incluso si el conductor era un amigo o un familiar.
¿Cómo puedo apelar una reclamación rechazada?
Una denegación no tiene por qué ser la última palabra. La mayoría de las aseguradoras ofrecen un proceso de apelación interno.
Lee con atención la carta de rechazo
Empieza por leer la carta con atención. Busca:
- El motivo indicado para la denegación
- Plazos para presentar una apelación
- Documentos que, según la aseguradora, faltan
Un abogado puede ayudar a detectar argumentos débiles o engañosos.
Reúna pruebas y documentación adicionales
Las apelaciones funcionan mejor cuando se incluyen pruebas más sólidas. Entre las pruebas útiles pueden figurar:
- Expedientes médicos actualizados de centros como Medical City Arlington
- Fotos de los daños en el vehículo
- Información de contacto del testigo
- Prueba de la pérdida de ingresos
Presenta una apelación formal ante tu compañía de seguros
Escribe una carta de apelación clara en la que expliques por qué la denegación no se ajusta a los hechos. Adjunta los documentos de respaldo y guarda copias de todo.
Sigue el estado de tu apelación
Las compañías de seguros a veces tardan en responder. Un seguimiento constante ayuda a mantener la presión para que actúen.
¿Puedo presentar una queja ante el Departamento de Seguros de Texas?
Sí. El Departamento de Seguros de Texas (TDI) regula a las aseguradoras e investiga las quejas de los consumidores.
Cuándo presentar una queja ante el TDI
Considera presentar una reclamación cuando la aseguradora:
- Se niega a explicar el rechazo
- No respeta los plazos
- Presenta de manera errónea los términos de la póliza
Cómo funciona el proceso de quejas
Usted envía la información en línea o por correo. El TDI se pone en contacto con la aseguradora y revisa su respuesta.
Este proceso no sustituirá a una demanda, pero puede aportar un mayor control.
¿Qué resultados se pueden esperar?
La TDI puede presionar a la aseguradora para que corrija las prácticas injustas, aunque no obligará directamente al pago en todos los casos.
¿Qué es la práctica de mala fe en materia de seguros en Texas?
Se habla de mala fe cuando una aseguradora te trata de manera injusta en lugar de gestionar el reclamo con honestidad.
Ejemplos de conducta de mala fe
La mala fe puede incluir:
- Rechazar una reclamación sin investigarla
- Ignorar la evidencia clara
- Retrasar el pago para agotarte
- Ofrecer una cantidad muy inferior a las pérdidas documentadas no justifica
Indemnizaciones por reclamaciones por mala fe
Las demandas por mala fe pueden permitir obtener una indemnización superior al monto original de la reclamación, incluyendo:
- Daños económicos adicionales
- Honorarios de abogados
- Posibles indemnizaciones punitivas en casos extremos
¿Debería aceptar una oferta de acuerdo después de un rechazo?
A veces, las aseguradoras rechazan un reclamo y, más tarde, ofrecen una indemnización baja para cerrar el caso rápidamente.
Cómo evaluar si una oferta es justa
Compara la oferta con tus pérdidas documentadas, incluyendo los gastos médicos, las reparaciones del vehículo, los ingresos no percibidos y las necesidades futuras de atención médica.
El riesgo de firmar una exención de responsabilidad demasiado pronto
Al firmar una exención de responsabilidad, tu reclamo queda cerrado. Las facturas médicas futuras no reabrirán el caso.
Negociar para lograr un mejor acuerdo
Una documentación sólida y un buen respaldo legal suelen dar lugar a mejores resultados en las negociaciones, especialmente cuando la aseguradora es la responsable del conflicto.
¿Qué pruebas refuerzan mi caso después de una denegación?
Cuando una compañía de seguros rechaza tu reclamo por un accidente automovilístico, lo importante es armar un caso más sólido y detallado. Los ajustadores de seguros suelen argumentar que las pruebas no son lo suficientemente claras o que falta algo.
Un abogado interviene para subsanar esas deficiencias. Al reunir los documentos adecuados, organizarlos correctamente y presentarlos de manera clara, un abogado puede convertir una denegación en una reclamación bien fundamentada que exija una atención seria.
Expedientes médicos y facturas
Los expedientes médicos relacionan directamente tus lesiones con el accidente. Muestran lo que observaron los médicos, cómo te diagnosticaron y qué tratamiento recomendaron. Las facturas muestran el costo económico de esa atención médica.
Tras una denegación, las compañías de seguros suelen argumentar que las lesiones fueron leves, que no guardaban relación con el accidente o que estaban vinculadas a una afección previa. Un abogado puede solicitar los expedientes médicos completos de cada proveedor, no solo notas resumidas. Esto incluye resultados de exámenes de imagen, informes de especialistas, notas de terapia y registros quirúrgicos.
Los abogados también revisan los expedientes en busca de omisiones o formulaciones ambiguas que las aseguradoras podrían utilizar en tu contra. Si es necesario, tu abogado podría pedirle a tu médico que aclare cómo el accidente provocó o agravó tu afección.
Cuando se prevé un tratamiento futuro, un abogado puede colaborar con los proveedores de servicios médicos para calcular los costos de la atención médica continua, de modo que la reclamación refleje el alcance total de tus pérdidas.
Informes policiales y documentación de accidentes
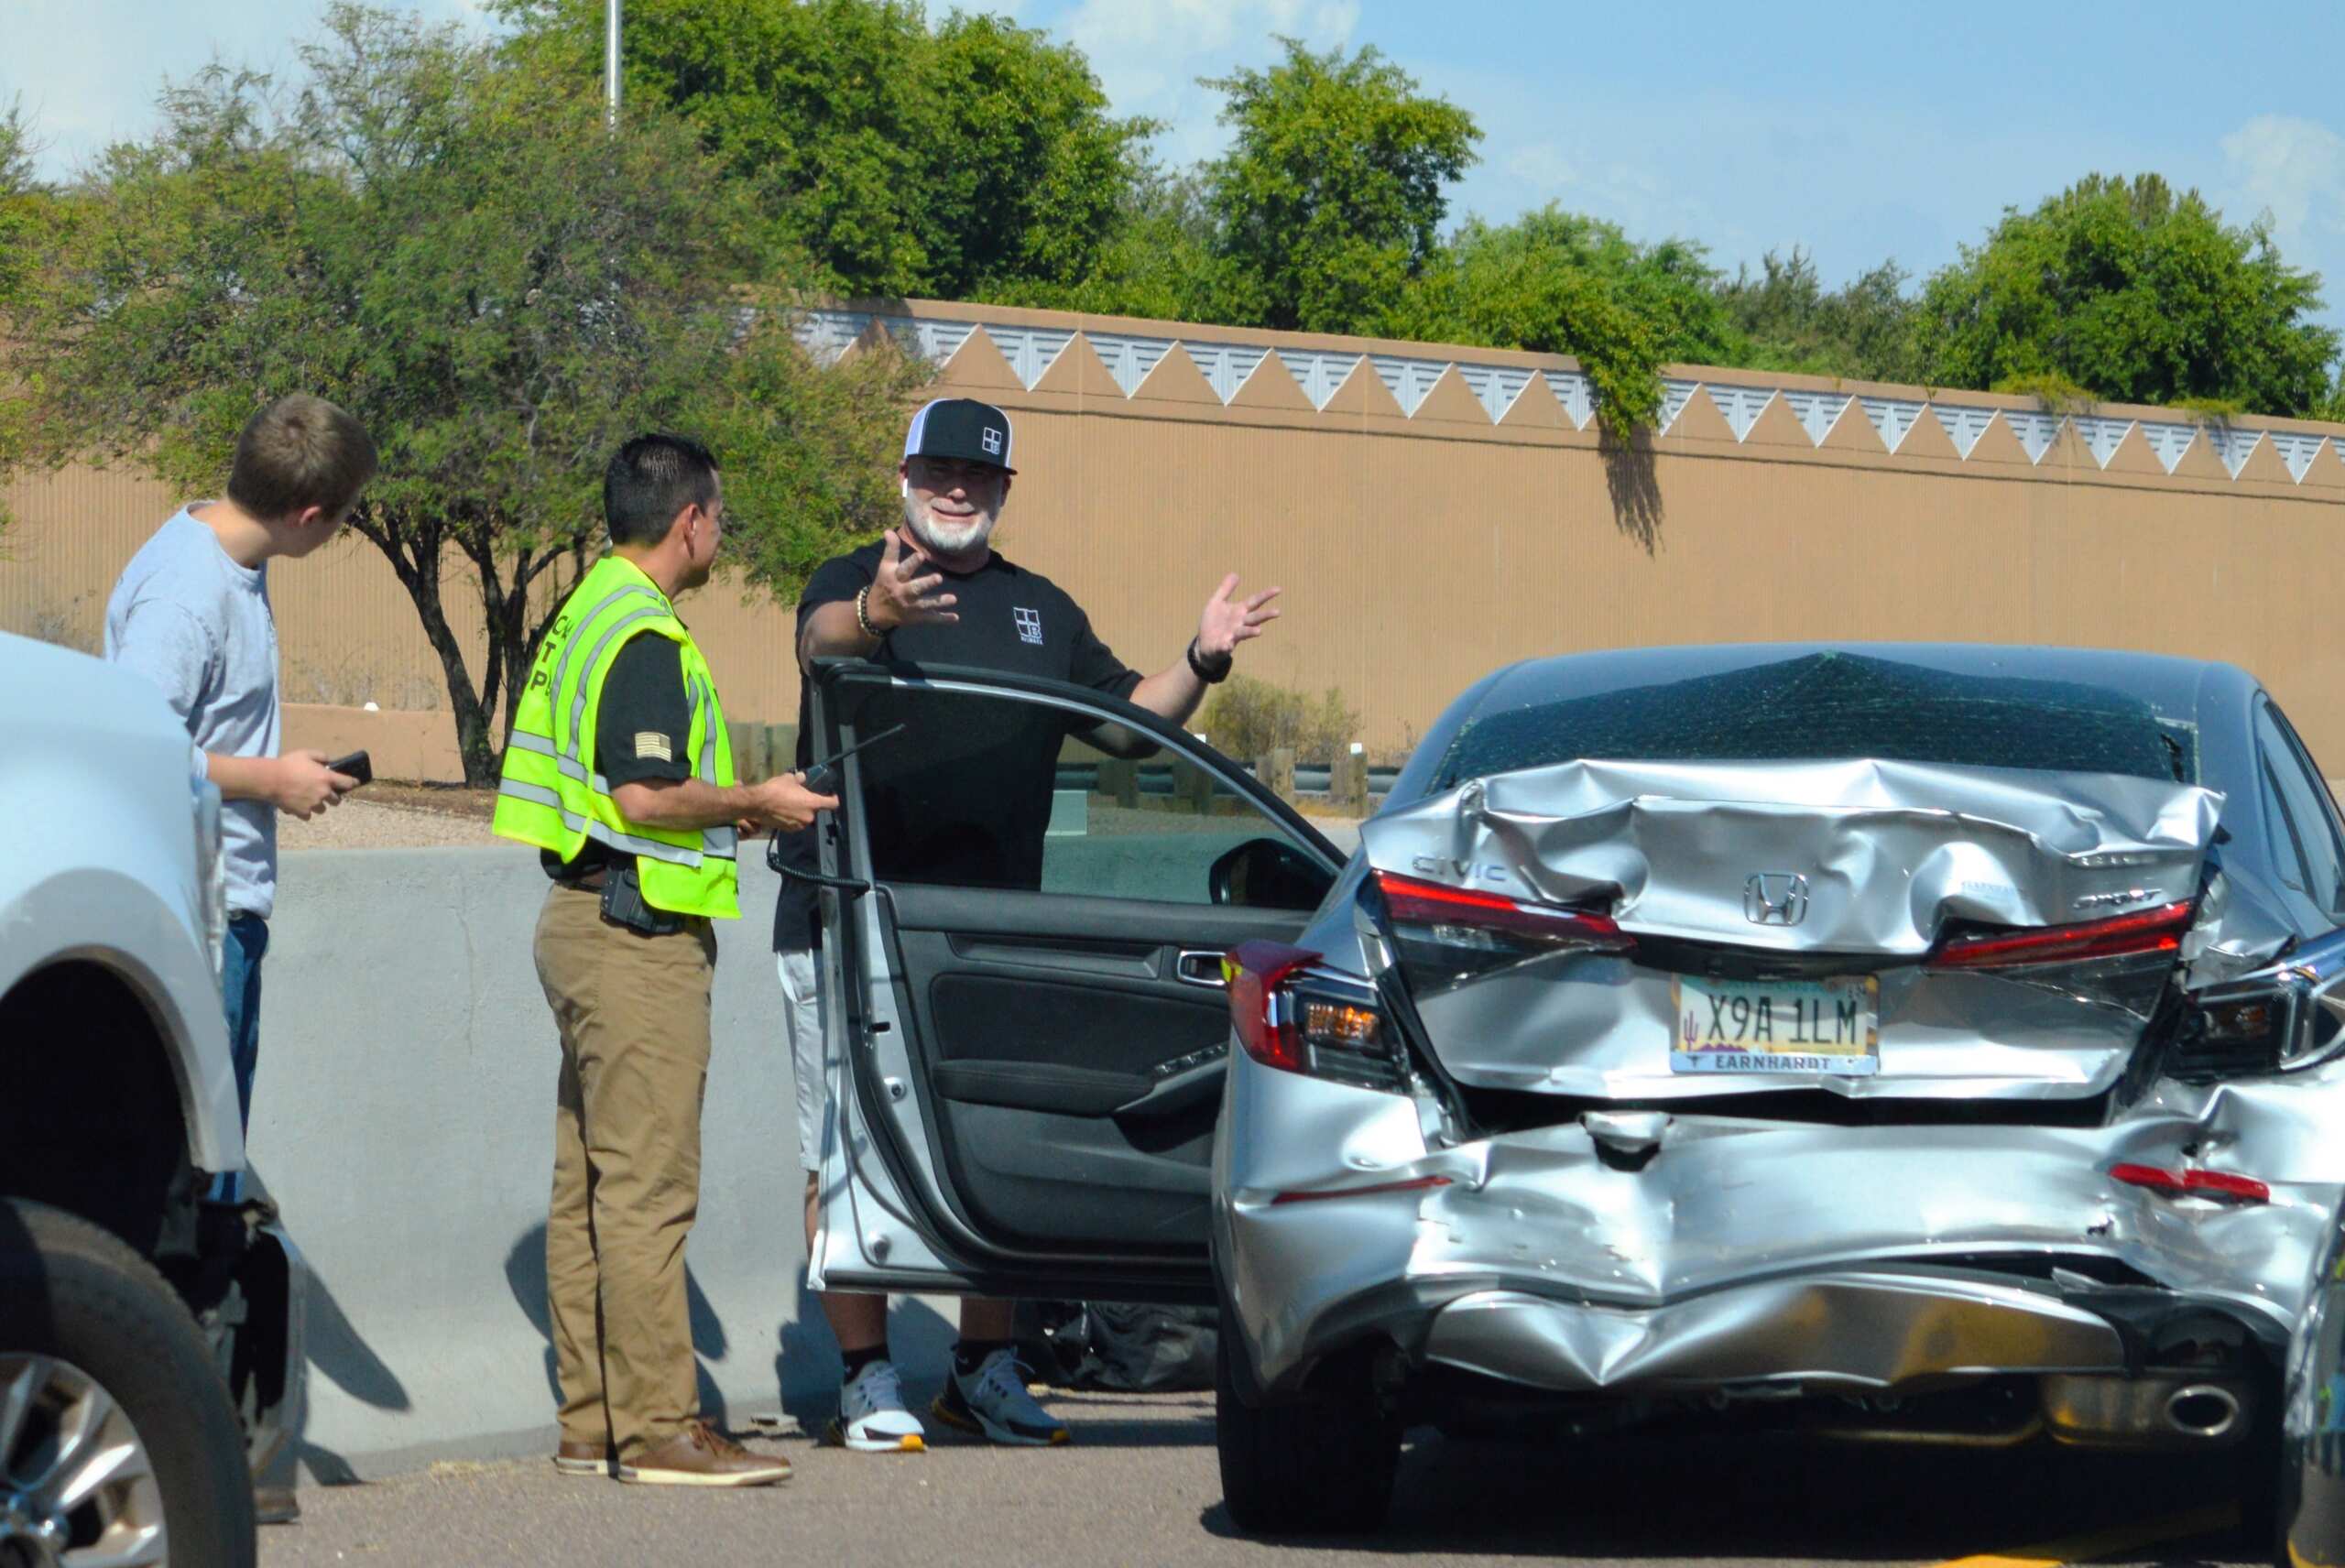
Los informes policiales ofrecen una versión oficial del accidente. Por lo general, los agentes documentan el lugar del hecho, las declaraciones de los conductores y los testigos, los daños visibles y, en ocasiones, su opinión sobre la responsabilidad.
Las compañías de seguros a veces le restan importancia a las conclusiones de la policía o resaltan pequeñas inconsistencias. Un abogado revisa el informe completo con cuidado y verifica que no haya errores.
Si se omitió algún dato importante, como el nombre de un testigo o una infracción de tránsito clara, tu abogado puede recabar documentación de respaldo adicional para reforzar el expediente.
En los casos en los que existe una controversia sobre la culpa, un abogado utiliza el informe policial como parte de un argumento más amplio sobre la responsabilidad. Las multas de tránsito, los diagramas y las observaciones de los oficiales suelen respaldar tu postura cuando la aseguradora alega que su El conductor no fue responsable.
Declaraciones de testigos
Los testigos independientes pueden tener un peso significativo, especialmente cuando los conductores dan versiones contradictorias. Un tercero neutral que haya presenciado cómo ocurrió el accidente puede ayudar a confirmar cómo sucedió.
Un abogado puede localizar a testigos que tal vez no hayan dado declaraciones detalladas en el lugar de los hechos. Los abogados saben cómo llevar a cabo entrevistas grabadas que permitan conservar relatos precisos mientras los recuerdos aún están frescos.
Las compañías de seguros a veces intentan reinterpretar o restar importancia a los comentarios de los testigos. Cuando un abogado recopila y documenta esas declaraciones de manera adecuada, a la aseguradora le resulta mucho más difícil descartarlas.
Pruebas fotográficas y de video
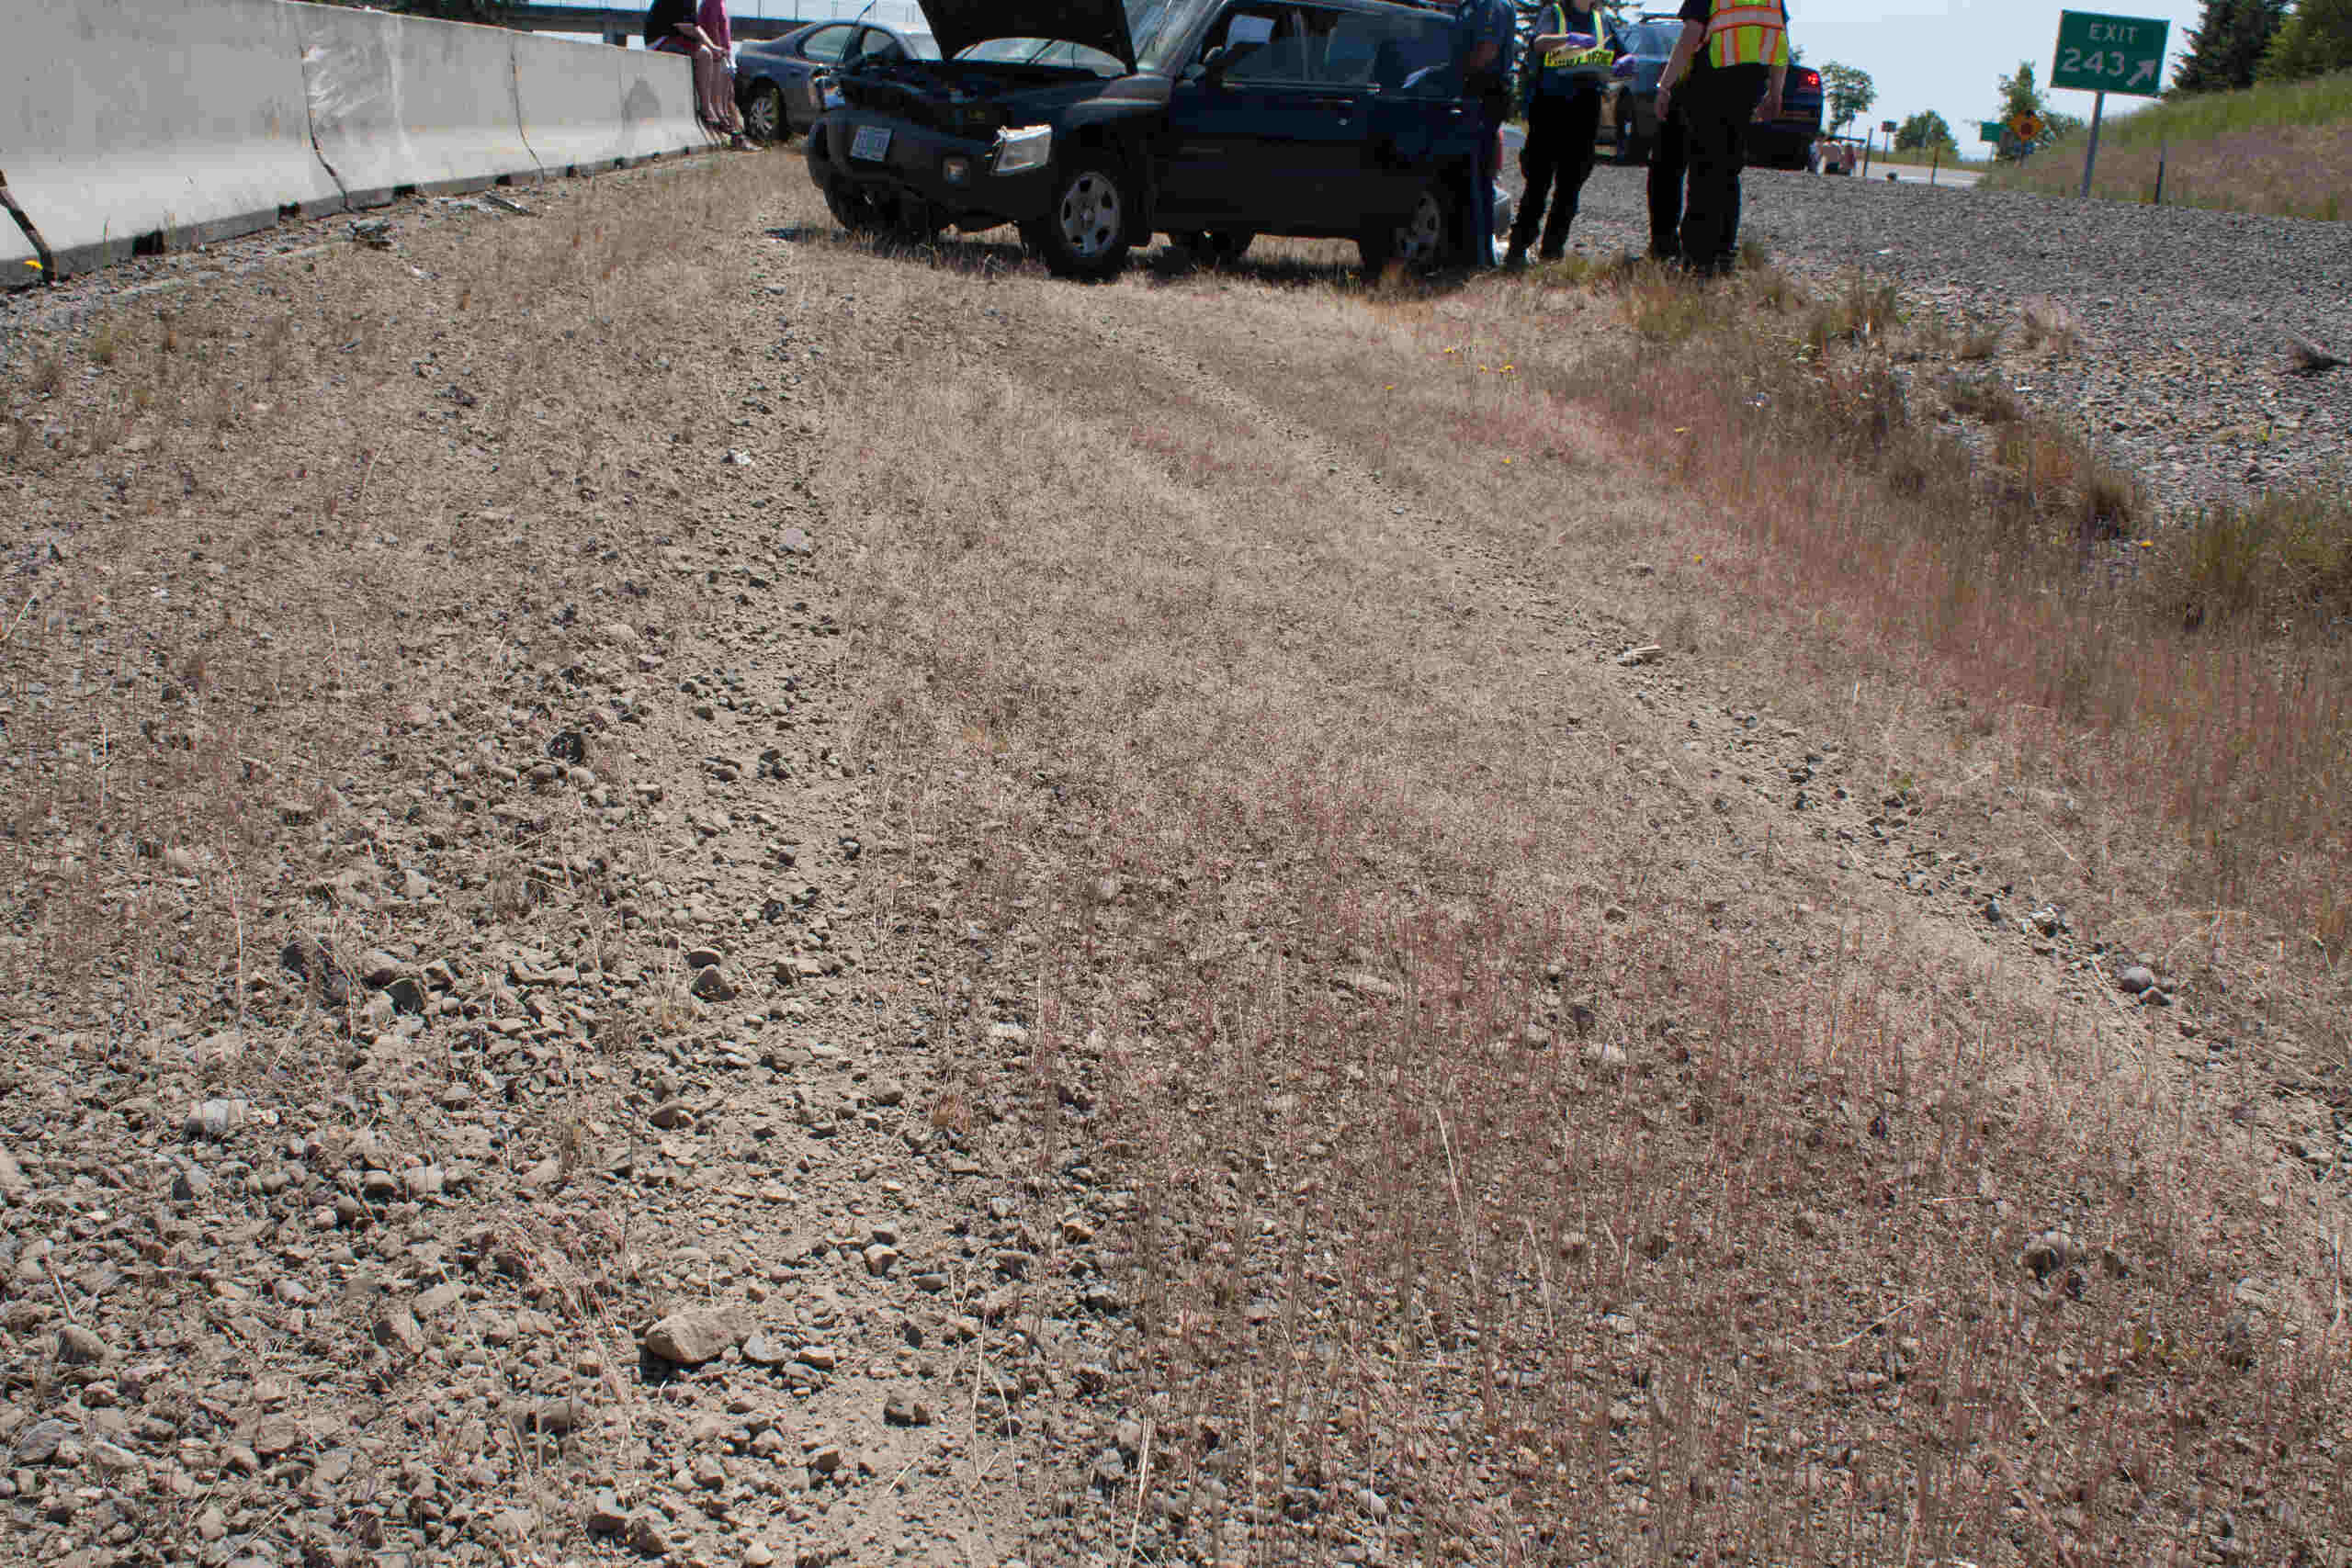
Las fotos y los videos constituyen pruebas visuales contundentes. Las imágenes de los daños en los vehículos, el estado de la carretera, las marcas de derrape y las lesiones visibles pueden decir más que las descripciones escritas.
Tras una negación, los abogados suelen volver al lugar de los hechos si es necesario. Pueden tomar fotografías adicionales, medir distancias u obtener grabaciones de cámaras de vigilancia de negocios cercanos. Las cámaras de tráfico, las cámaras de tablero e incluso los sistemas de seguridad domésticos pueden capturar momentos clave antes o después de la colisión.
Un abogado también puede enviar cartas de preservación a empresas o propietarios de inmuebles. Estas cartas solicitan formalmente que se guarden las grabaciones de video antes de que sean eliminadas o sobrescritas. Si no se actúa con rapidez, pueden desaparecer pruebas valiosas.
Testimonio de un perito
A veces, las compañías de seguros rechazan las reclamaciones alegando que el accidente no pudo haber causado las lesiones reclamadas. En estas situaciones, el análisis profesional cobra importancia.
Los abogados pueden trabajar con profesionales especializados en la reconstrucción de accidentes que estudian los daños en los vehículos, los ángulos de impacto y la dinámica de los choques. Su análisis puede revelar cómo ocurrió la colisión y por qué las fuerzas involucradas fueron lo suficientemente fuertes como para causar daños.
¿Cuánto tiempo tengo para iniciar acciones legales en Texas?
En general, Texas otorga dos años a partir de la fecha del accidente para presentar una demanda por lesiones personales.
Plazo de prescripción en Texas para las demandas por mala fe
Las reclamaciones por mala fe también suelen estar sujetas a un plazo de dos años, dependiendo de las circunstancias.
Cómo afectan las denegaciones de reclamaciones a tu cronograma
Una denegación no detiene el plazo. Esperar demasiado tiempo puede cerrar la puerta a las opciones judiciales.
Cómo puede ayudarle nuestra firma
Branch & Dhillon representa a víctimas de accidentes en Texas a quienes se les han negado sus reclamaciones de seguro. Nuestro equipo se enfoca en armar casos sólidos y en hacer que las aseguradoras rindan cuentas.
Nos encargamos de la comunicación con las compañías de seguros
Nos encargamos de las conversaciones con los peritos, para que no tengas que lidiar con presiones ni con solicitudes confusas.
Investigamos y armamos casos sólidos
Nuestros abogados recopilan documentos, entrevistan a testigos y colaboran con profesionales que pueden explicar cómo ocurrió el accidente.
Buscamos obtener la máxima indemnización
Buscamos obtener una indemnización que refleje los gastos médicos, la pérdida de ingresos, los daños materiales y las necesidades a largo plazo, con base en documentación clara.
Estamos preparados para litigar cuando sea necesario
Cuando una aseguradora se niega a actuar de manera razonable, preparamos el caso para llevarlo a los tribunales y presentamos las pruebas de manera clara.
Preguntas frecuentes sobre las reclamaciones por accidentes automovilísticos rechazadas
¿Puede una compañía de seguros rechazar mi reclamo sin dar una razón?
La ley de Texas exige que las aseguradoras proporcionen las razones por escrito. Una denegación imprecisa podría infringir las normas estatales de seguros.
¿Qué pasa si no cumplo con el plazo para presentar la apelación?
Si no se cumple el plazo, las opciones de apelación interna podrían verse limitadas. No obstante, un abogado podría explorar otras vías legales, dependiendo de los hechos.
¿Puedo demandar a mi propia compañía de seguros en Texas?
Sí, en determinadas circunstancias, especialmente cuando hay mala fe o prácticas injustas en la tramitación de reclamaciones.
¿Contratar a un abogado hará que la compañía de seguros tome represalias?
Las aseguradoras deben cumplir con la ley de Texas. Contar con representación legal suele facilitar una comunicación más clara y una mayor rendición de cuentas.
¿Cuánto cuesta contratar a un abogado especializado en lesiones personales en Texas?
Muchos abogados especializados en accidentes automovilísticos trabajan a comisión, lo que significa que los honorarios legales se pagan con la indemnización obtenida y no mediante pagos por adelantado.
Déjanos ayudarte con tu reclamo por accidente automovilístico que fue rechazado
Las reclamaciones por accidentes automovilísticos rechazadas requieren una respuesta rápida. Las pruebas se desvanecen, los plazos se acercan y, con el paso del tiempo, las aseguradoras suelen intensificar sus tácticas de rechazo.
Branch & Dhillon ayuda a las familias de Arlington a responder con documentación sólida, una defensa firme y un plan claro para el futuro. Que te rechacen una reclamación no tiene por qué significar el fin del proceso.
Ponte en contacto con Branch & Dhillon para una consulta gratuita si una compañía de seguros rechazó tu reclamo por un accidente automovilístico.
¿Tienes preguntas sobre tu situación particular?
Habla con nuestro equipo